Para muitas empresas do Simples Nacional, vender hoje e receber daqui a 30, 60 ou 90 dias não significa necessariamente pagar o imposto sobre aquela venda imediatamente. Quem opta pelo regime de caixa pode utilizar, para a apuração mensal, os valores efetivamente recebidos, observadas as regras e exceções previstas na regulamentação.
Isso muda em 2027.
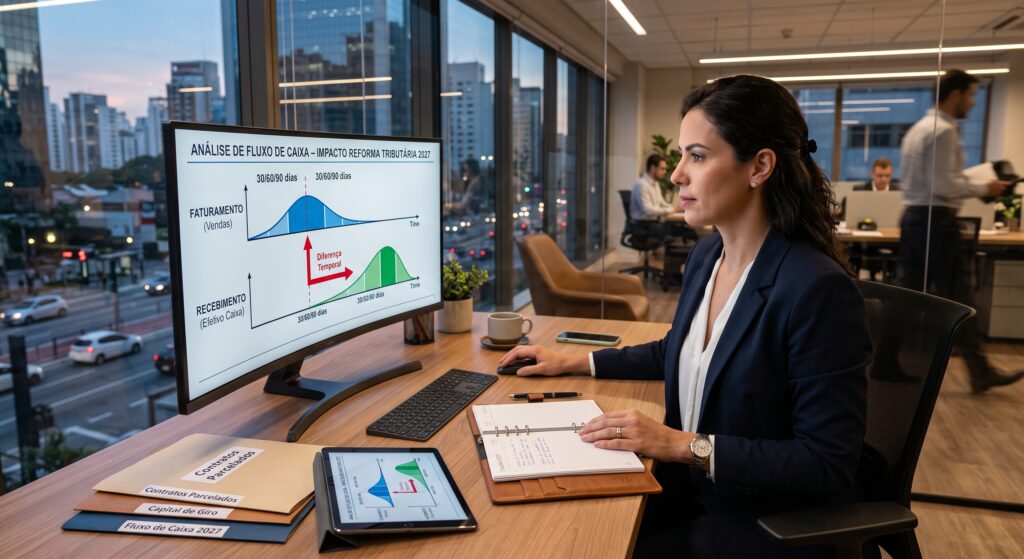
Com o fim do regime de caixa no Simples Nacional, o faturamento e o recebimento tendem a deixar de caminhar juntos para fins de apuração mensal. Uma empresa poderá faturar uma venda em janeiro, receber o cliente apenas nos meses seguintes e, ainda assim, ter aquela receita considerada para a tributação antes de o dinheiro efetivamente entrar no caixa.
Para empresas que trabalham com prazos longos, parcelamento ou clientes empresariais, a alteração merece atenção agora. O impacto não está apenas na contabilidade. Está no capital de giro.
O que muda no regime de caixa no Simples Nacional em 2027?
Atualmente, a empresa optante pelo Simples Nacional pode escolher entre o regime de competência e o regime de caixa para determinar a base de cálculo mensal.
No regime de caixa, em linhas gerais, a tributação mensal acompanha os valores efetivamente recebidos. A opção não altera todas as regras do Simples: o regime de competência continua sendo utilizado para determinadas finalidades, inclusive para limites, sublimites e determinação da alíquota, além de existirem situações em que receitas ainda não recebidas precisam ser tributadas.
A partir de 1º de janeiro de 2027, essa possibilidade de escolha deixa de existir. Segundo a Receita Federal, a base mensal passará a considerar a receita bruta auferida, e as receitas de vendas de bens, direitos e serviços serão reconhecidas conforme as novas regras de faturamento, sem que o contribuinte possa simplesmente escolher o efetivo recebimento como referência para a apuração mensal.
Essa alteração integra a adaptação do Simples Nacional à Reforma Tributária do Consumo, que também incorpora IBS e CBS à nova estrutura tributária.
O problema aparece quando a empresa vende antes de receber
Imagine uma empresa que realize, em janeiro, uma venda de R$ 90.000 e conceda ao cliente pagamento em três parcelas de R$ 30.000, com vencimentos em fevereiro, março e abril.
Considerando de forma simplificada uma empresa que atualmente utiliza o regime de caixa, os R$ 90.000 não ingressariam necessariamente de uma vez na base mensal apenas porque a operação ocorreu em janeiro. O recebimento das parcelas influencia o momento em que os valores são levados à apuração, respeitadas as regras específicas do regime.
Com a nova sistemática, se a operação for integralmente faturada em janeiro e a receita for considerada auferida naquele momento, os R$ 90.000 poderão integrar a base daquele período, embora o cliente só pague posteriormente.
O efeito econômico fica evidente: a empresa pode ter obrigação tributária decorrente de um faturamento cujo dinheiro ainda não está disponível no caixa.
Isso não significa que o imposto esteja sendo criado ou necessariamente aumentado. O que muda, para quem utilizava o regime de caixa, é principalmente o momento em que o desembolso tributário ocorre.
E tempo, para uma empresa, também custa dinheiro.
Vender a prazo passa a exigir uma conta que muitas empresas ainda não fazem
Quando uma empresa concede 60 dias para o cliente pagar, existe um financiamento implícito nessa decisão comercial. Durante esse período, ela precisa suportar folha de pagamento, fornecedores, aluguel, despesas administrativas e outros compromissos enquanto aguarda a entrada da receita.
A partir de 2027, o componente tributário pode ampliar esse intervalo financeiro.
A empresa continuará podendo negociar prazo com seus clientes. A questão é saber se terá capital de giro suficiente para suportar o período entre o faturamento, o pagamento do DAS e o recebimento efetivo da venda.
Esse efeito tende a ser mais sensível em negócios com margens reduzidas, grandes volumes de vendas a prazo, concentração de faturamento em poucos clientes ou ciclos financeiros longos. Também merece atenção em contratos empresariais nos quais o fornecedor executa ou fatura rapidamente, mas recebe 60, 90 ou até 120 dias depois.
Nesse contexto, prazo comercial deixa de ser apenas uma decisão do setor de vendas. Passa a ser também uma decisão financeira e tributária.
A inadimplência pode tornar o descasamento ainda mais relevante
O problema não termina quando o cliente recebe prazo.
Se o pagamento atrasa, a empresa pode permanecer sem o dinheiro por período superior ao inicialmente previsto. Enquanto isso, obrigações tributárias relacionadas à receita faturada podem já ter sido exigidas.
Na prática, um contas a receber mal administrado passa a ter potencial ainda maior de pressionar o caixa.
Isso muda a importância de indicadores que muitas pequenas empresas ainda acompanham de maneira superficial. Prazo médio de recebimento, inadimplência, concentração de clientes e necessidade de capital de giro precisam conversar com a apuração tributária.
Uma empresa pode apresentar faturamento elevado e, ainda assim, enfrentar falta de liquidez. A partir de 2027, ignorar essa diferença entre faturamento e dinheiro disponível tende a ficar mais perigoso para quem dependia do regime de caixa.
Quem realmente será mais afetado?
A mudança não produz o mesmo efeito para todas as empresas do Simples Nacional.
Quem já utiliza o regime de competência na apuração mensal está habituado a uma lógica mais próxima do reconhecimento da receita independentemente do recebimento. Para essas empresas, a extinção da opção pelo regime de caixa não representa a mesma ruptura operacional.
O grupo que merece maior atenção é formado pelas empresas que atualmente optam pelo regime de caixa justamente porque existe diferença relevante entre vender e receber.
Quanto maior essa diferença, maior tende a ser o efeito financeiro da mudança.
Por isso, não basta perguntar qual é a alíquota do Simples. A pergunta mais útil passa a ser outra: quanto tempo existe entre o faturamento da empresa e a efetiva transformação daquele faturamento em dinheiro?
O prazo concedido ao cliente talvez precise entrar na formação do preço
Durante muito tempo, pequenas empresas trataram prazo de pagamento como uma ferramenta quase exclusivamente comercial. O vendedor concede 30 ou 60 dias para fechar o negócio, mas raramente calcula quanto esse prazo custa para a própria empresa.
Esse raciocínio precisa amadurecer.
Se a empresa precisa desembolsar tributos, salários e fornecedores antes de receber o cliente, alguém financia esse intervalo. Pode ser o próprio caixa acumulado, uma linha bancária, antecipação de recebíveis ou capital dos sócios.
Todos esses recursos têm custo ou limitação.
Por isso, contratos, políticas comerciais e formação de preços precisam considerar não apenas quanto a empresa vende, mas quando ela recebe e quais desembolsos acontecem antes disso.
Não se trata de simplesmente deixar de vender a prazo. Em muitos mercados isso seria comercialmente inviável. O ponto é conhecer o custo financeiro dessa decisão antes de conceder prazo como se ele fosse gratuito.
O que as empresas deveriam analisar ainda em 2026?
Esperar janeiro de 2027 para descobrir o efeito da mudança no caixa é uma estratégia arriscada. O histórico de faturamento e recebimentos da própria empresa já permite fazer uma simulação.
Uma análise útil deve comparar, mês a mês, quanto foi faturado e quanto efetivamente entrou no caixa. A diferença entre esses dois números mostra, de forma bastante objetiva, quanto a empresa vinha se beneficiando financeiramente do intervalo permitido pelo regime de caixa.
Depois disso, é possível projetar o cenário de 2027 e verificar quais meses exigiriam maior disponibilidade financeira.
Também é recomendável revisar os prazos concedidos aos clientes, o índice de inadimplência, a necessidade de reserva de capital de giro, as condições dos contratos de longo prazo e a política de formação de preços.
Essa análise deve conversar com outra decisão relevante para 2027: a forma pela qual a empresa do Simples tratará IBS e CBS. São assuntos relacionados à Reforma Tributária, mas não são a mesma escolha e não devem ser confundidos. A Receita Federal já regulamentou a possibilidade de determinadas empresas permanecerem no Simples e recolherem IBS e CBS pelo regime regular, o chamado informalmente de Simples híbrido.
O fim do regime de caixa muda mais do que a data do imposto
A extinção do regime de caixa pode parecer uma alteração operacional no PGDAS-D. Para empresas que possuem recebimento muito próximo do faturamento, talvez realmente seja uma mudança de impacto limitado.
Para outras, porém, o efeito será financeiro.
Empresas que faturam primeiro e recebem muito depois precisarão conviver com uma aproximação maior entre o momento da venda e o momento da tributação, sem que necessariamente exista a mesma aproximação no recebimento.
Por isso, a preparação para 2027 não deve se limitar à escolha de regime tributário. Será necessário olhar simultaneamente para tributação, contratos, política comercial e fluxo de caixa.
A empresa que souber exatamente quantos dias financia seus clientes conseguirá medir o impacto. A empresa que não souber provavelmente descobrirá a diferença quando o imposto vencer.
Situações dessa natureza exigem análise da operação concreta. O efeito da mudança dependerá do modelo de faturamento, dos prazos de recebimento, da estrutura financeira e das demais características tributárias de cada empresa.